Simples Nacional: empresas têm até setembro para escolher sistema
Prazo decisório para empresas do Simples Nacional
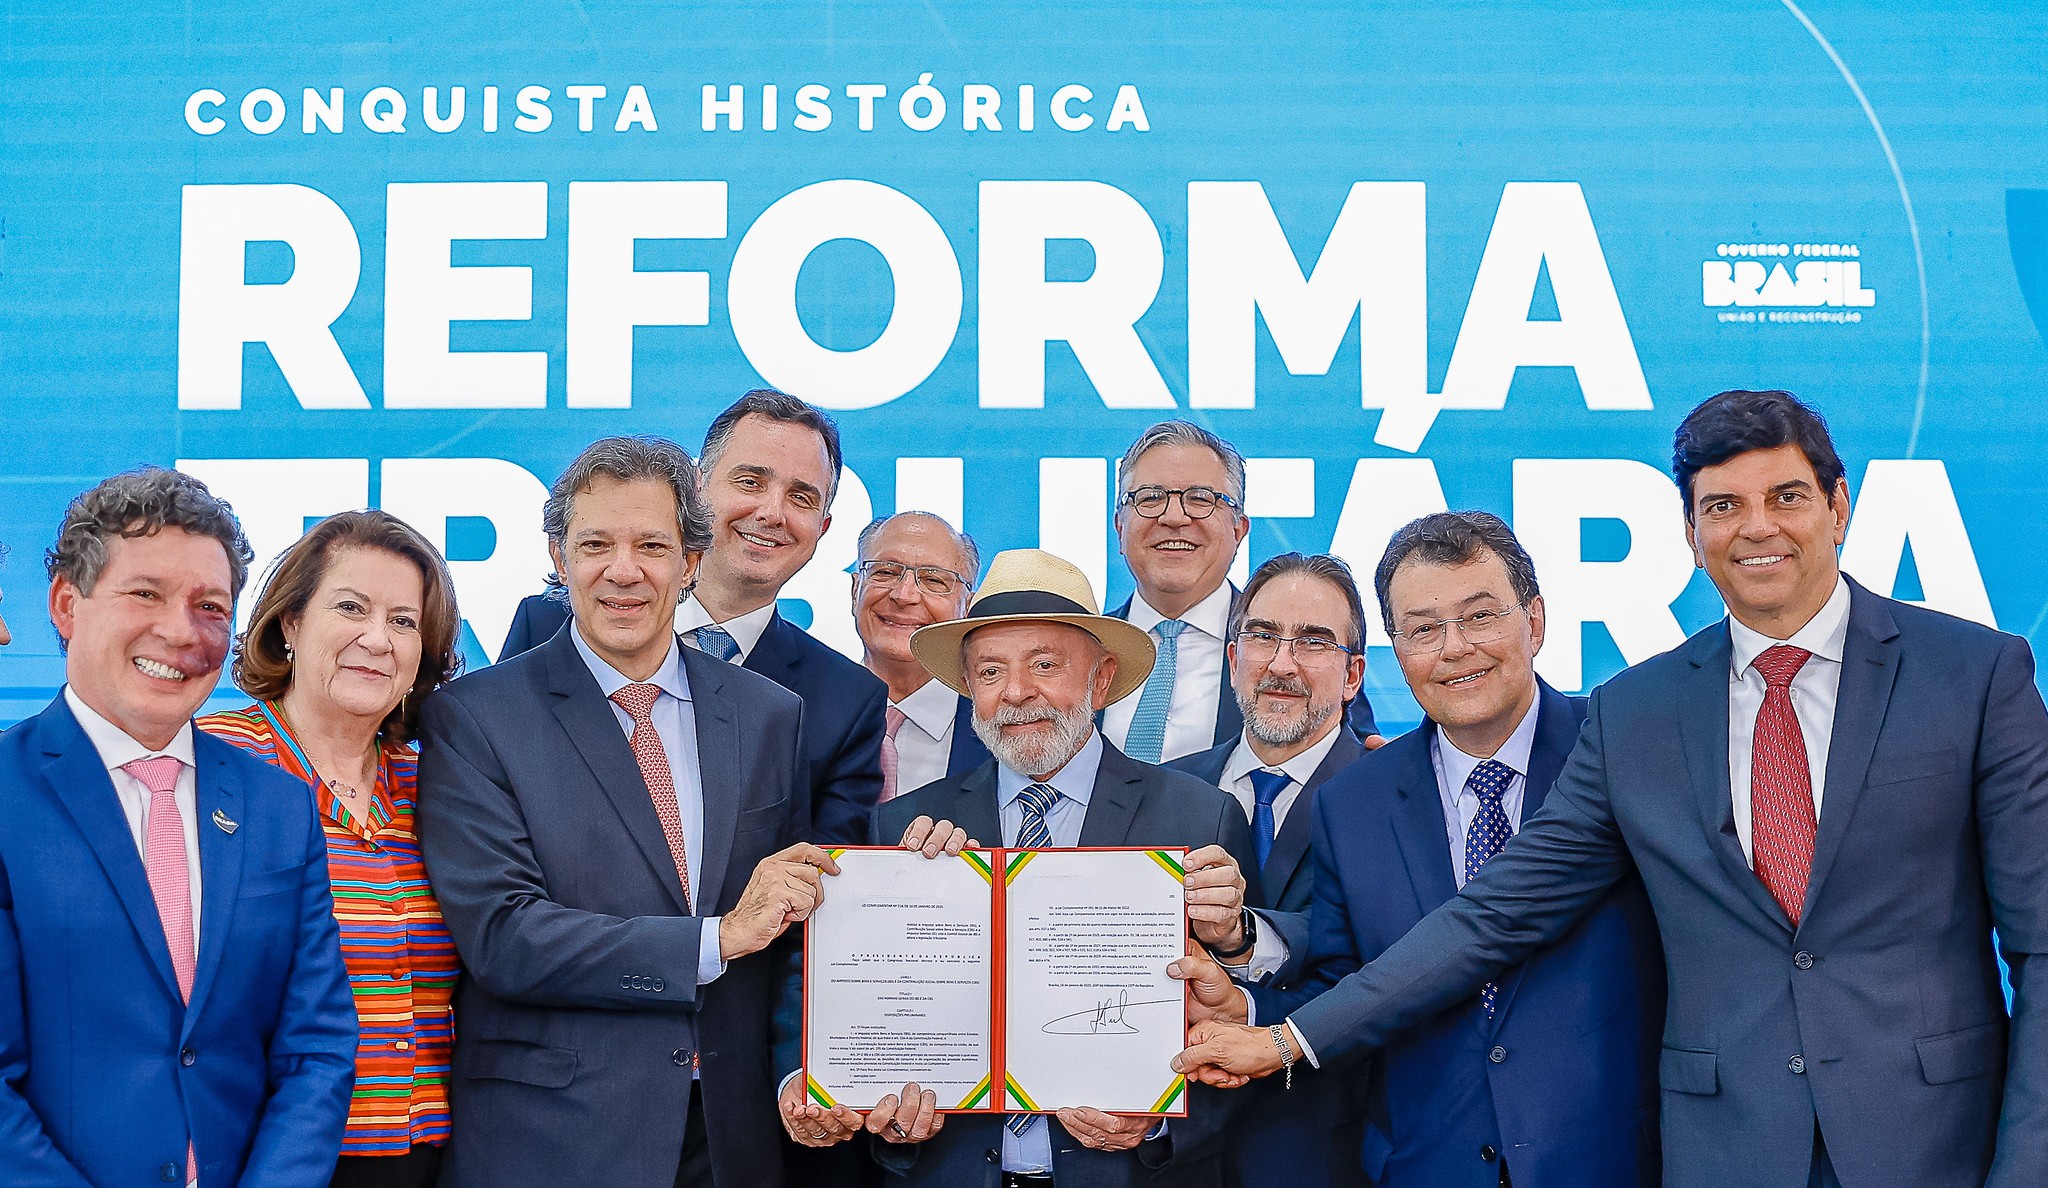
As microempresas e pequenas empresas enquadradas no Simples Nacional, regime tributário simplificado, dispõem de prazo até o final de setembro para efetuar sua escolha entre dois modelos de recolhimento dos novos tributos sobre consumo. A decisão se concentra entre manter o modelo tradicional, denominado Simples "puro", ou migrar para o sistema "híbrido" que incorpora as contribuições criadas pela reforma tributária aprovada em 2023.
O Comitê Gestor do Simples Nacional (CGSN) estabeleceu resolução com detalhes dessa opção, definindo que a escolha realizada até setembro terá validade durante o primeiro semestre de 2027. Conforme informações da Receita Federal, aproximadamente 7,35 milhões de empresas estavam vinculadas ao Simples Nacional no encerramento de 2025, representando 28,6% do conjunto total de empresas ativas no país.
Oportunidade de revisão da decisão
Uma importante característica dessa escolha refere-se à possibilidade de reconsideração. Caso o empresário opte pelo sistema "híbrido" em setembro e posteriormente se arrependa, poderá revisar sua decisão após a definição da alíquota da CBS pelo Senado, de acordo com orientação da Receita Federal.
Novo período para escolha será disponibilizado em março do próximo ano, mantendo a possibilidade de as empresas do Simples redefinirem sua posição. Essa segunda oportunidade terá aplicação válida para operações comerciais do segundo semestre de 2027.
Diferenças fundamentais entre os sistemas
O sistema "híbrido" permite que a empresa permaneça no Simples Nacional para a maioria dos tributos, mas adota o recolhimento da CBS (Contribuição sobre Bens e Serviços) e do IBS (Imposto sobre Bens e Serviços), novos tributos sobre consumo originários da reforma. Nessa modalidade, a empresa consegue aproveitar créditos desses tributos incidentes em suas aquisições e também transferir créditos para empresas que adquirem seus produtos ou prestações de serviço.
O modelo funciona sob lógica não-cumulativa. Exemplificando: se a alíquota do IVA atingir 20%, um produto negociado ao consumidor final por R$ 100 terá R$ 20 de tributação. Ao longo da sequência produtiva, cada empresa pode descontar créditos relacionados aos tributos recolhidos nas etapas precedentes, concentrando a incidência tributária apenas sobre o valor incorporado em cada fase operacional.
O sistema "puro" mantém o regime tradicional do Simples, em que habitualmente a empresa não aproveita créditos dos tributos que incidem nas fases antecedentes da cadeia produtiva e também não transfere créditos tributários aos seus adquirentes na comercialização de bens ou serviços.
Desafios operacionais do novo formato
Especialistas tributários apontam que as normas estabelecidas na reforma, particularmente o mecanismo de créditos tributários para quem escolher o novo regime, introduzem desafios significativos para empreendedores:
Inicialmente, existe a necessidade de melhor estruturação contábil, exigindo maior detalhe nas documentações fiscais emitidas. Além disso, a cadeia de fornecedores demanda atenção redobrada, pois impostos não quitados em etapas anteriores não poderão ser compensados posteriormente. Também surge a impossibilidade de postergar o recolhimento dos impostos em caso de pagamentos digitais, devido ao mecanismo obrigatório de "split payment" a partir de 2028.
Análise conforme a posição na cadeia produtiva
Rodrigo Totino, advogado especializado em tributação e sócio-gestor da MBT Advogados Associados, ressalta que o empresário não deve considerar isoladamente a alíquota futura do imposto. A atividade desenvolvida, estrutura de despesas operacionais e perfil da clientela constituem elementos essenciais na decisão.
Para empresas localizadas no "meio da cadeia produtiva", ou seja, que executam compras e vendas entre negócios, frequentemente mostra-se mais vantajoso optar pelo regime "híbrido", que gera créditos tributários para seus compradores. Essas empresas adquirentes conseguem aproveitar os créditos produzidos no sistema não-cumulativo.
Contrariamente, empresas posicionadas no "final da cadeia", que comercializam diretamente ao consumidor final, tendem a obter maiores benefícios permanecendo no Simples "puro", que não gera créditos transferíveis. Segundo Totino, "para empresas do Simples que comercializam predominantemente para outras empresas, minha recomendação é optar pelo regime regular do IBS e da CBS [sistema híbrido] dentro do prazo de setembro e utilizar o período subsequente para realizar cálculos com informações mais abrangentes".
Ele também adverte que a escolha pelo "sistema híbrido" acrescenta complexidade às operações diárias, demandando acompanhamento contínuo de créditos, débitos, fornecedores, clientes, despesas e formação de preços.
Orientação oficial da Receita Federal
Em declaração ao G1, Juliano Neves, subsecretário de Gestão Corporativa da Receita Federal, informou que a maioria das empresas do Simples Nacional realiza vendas diretas ao consumidor final. Nessa circunstância, não se torna necessária a opção pelo sistema híbrido, que permite transferência de créditos.
"A empresa do Simples precisa avaliar seu modelo de negócio. É uma empresa que vende quase exclusivamente direto ao consumidor final? Mantém o Simples puro que será muito mais fácil para ela. É uma empresa do Simples no meio da cadeia? Ou seja, compra de alguém e vende para outra empresa que seguirá adiante. Aí talvez faça sentido sair do Simples puro e adotar essa situação híbrida, porque consegue transferir crédito para quem está comprando", explicou Neves.
Situação do microempreendedor individual e nanoempreendedor
A Receita Federal comunicou que nenhuma alteração incide sobre o microempreendedor individual (MEI), que possui limite máximo de faturamento anual de R$ 81 mil, bem como sobre o "nanoempreendedor", cuja receita anual não ultrapasse R$ 40,5 mil.
Esses enquadramentos não poderão transferir créditos, permanecendo obrigatoriamente no Simples "puro". O MEI efetuará o recolhimento de valor fixo de CBS e IBS, sem possibilidade de transferência de créditos adiante. Segundo Neves, "o MEI não entra nessa [regime híbrido]".
Ato conjunto da Receita e do Comitê Gestor do IBS determinou ainda que os nanoempreendedores não necessitam mais solicitar inscrição no CNPJ nem emitir nota fiscal eletrônica até o término de 2028.
Impacto no consumidor final
A Receita Federal esclarereceu que a reforma tributária não provoca alterações na situação do consumidor final. "O consumidor final nunca perceberá diferença em sua vida, independentemente da existência do 'split' ou não. Nem hoje, nem amanhã, nem em 2035. Porque para a pessoa que está realizando a compra final, é irrelevante se por trás existe um 'split' ou não", concluiu Neves do Fisco.